Domain überproduktionen.de kaufen?
Wir ziehen mit dem Projekt
überproduktionen.de um.
Sind Sie am Kauf der Domain
überproduktionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überproduktionen.de kaufen?
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
Was beinhalten Fahrtkosten?
Fahrtkosten beinhalten alle Ausgaben, die im Zusammenhang mit der Fortbewegung von einem Ort zum anderen entstehen. Dazu gehören Benzin- oder Dieselausgaben, Mautgebühren, Parkgebühren, öffentliche Verkehrsmittelkosten oder auch die Nutzung von Fahrdiensten wie Taxis oder Fahrdienstvermittlern. Darüber hinaus können auch Verschleiß- und Wartungskosten für das Fahrzeug sowie Versicherungsbeiträge in die Fahrtkosten einfließen. Es ist wichtig, alle diese Kosten zu berücksichtigen, um eine genaue Kalkulation der Gesamtausgaben für Fahrten durchführen zu können. **
Ähnliche Suchbegriffe für Fahrtkosten
Top-Angebote
Produkte zum Begriff Fahrtkosten:
-
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
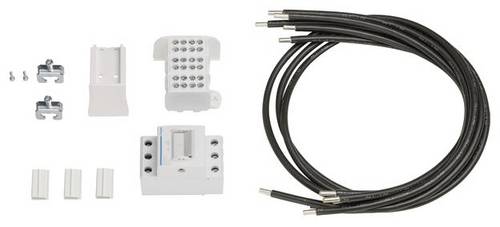
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene174,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73C50 KU73C50 BKE-I universZ f.H1050mm PV Überschuss 4polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 4-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy134,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Fahrtkosten handwerkerleistungen?
Sind Fahrtkosten Handwerkerleistungen? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich können Fahrtkosten als Teil der Handwerkerleistungen betrachtet werden, da sie oft notwendig sind, um die Arbeiten vor Ort durchzuführen. Allerdings ist es wichtig zu beachten, dass Fahrtkosten in der Regel separat von den eigentlichen Arbeitskosten berechnet werden. Zudem können Fahrtkosten je nach Vertrag und Vereinbarung zwischen dem Handwerker und dem Kunden unterschiedlich behandelt werden. Es ist ratsam, sich vor Beginn der Arbeiten über die genaue Kostenstruktur zu informieren, um Missverständnisse zu vermeiden. **
-
Sind Fahrtkosten Reisekosten?
Sind Fahrtkosten Reisekosten? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen werden Fahrtkosten als Teil der Reisekosten betrachtet, da sie die Kosten für die Fortbewegung von einem Ort zum anderen während einer Reise umfassen. Reisekosten können jedoch auch andere Ausgaben wie Unterkunft, Verpflegung und andere damit verbundene Kosten umfassen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Erstattung von Reisekosten gelten, um festzustellen, ob Fahrtkosten in diesem Zusammenhang als Reisekosten betrachtet werden. Letztendlich hängt es von der Definition und dem Kontext ab, in dem die Begriffe verwendet werden. **
-
Was bedeutet Fahrtkosten?
Fahrtkosten beziehen sich auf die Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es mit dem Auto, öffentlichen Verkehrsmitteln oder anderen Fortbewegungsmitteln. Diese Kosten umfassen in der Regel Treibstoff, Mautgebühren, Parkgebühren, öffentliche Verkehrsmittel-Tickets oder andere Transportkosten. Fahrtkosten können sowohl für berufliche als auch für private Fahrten anfallen und sind oft ein wichtiger Faktor bei der Budgetierung von Reisen oder der Planung von Geschäftsterminen. Es ist wichtig, Fahrtkosten genau zu erfassen, um sie gegebenenfalls steuerlich geltend machen zu können oder um sie in Reisekostenabrechnungen korrekt zu dokumentieren. **
-
Wie Fahrtkosten absetzen?
Um Fahrtkosten absetzen zu können, müssen diese beruflich veranlasst sein. Dazu zählen beispielsweise Fahrten zwischen verschiedenen Arbeitsstätten, Dienstreisen oder Fahrten zu Kunden. Die Kosten können entweder mit der Entfernungspauschale von 30 Cent pro Kilometer oder tatsächlich angefallenen Kosten abgerechnet werden. Es ist wichtig, alle relevanten Belege wie Tankquittungen, Fahrkarten oder Fahrtenbuch aufzubewahren. Zudem sollten die Fahrtkosten in der Steuererklärung unter den Werbungskosten angegeben werden. **

Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **
Sind Fahrtkosten Sachkosten?
Sind Fahrtkosten Sachkosten? Diese Frage hängt davon ab, wie Fahrtkosten definiert sind. Wenn Fahrtkosten als Kosten für die Nutzung von Transportmitteln zur Beschaffung von Waren oder Dienstleistungen betrachtet werden, könnten sie als Sachkosten angesehen werden. Andererseits könnten Fahrtkosten auch als Reisekosten betrachtet werden, die eher zu den Personalkosten gehören. Letztendlich hängt die Einordnung von Fahrtkosten als Sachkosten davon ab, wie sie im jeweiligen Kontext verwendet werden und welcher Kostenkategorie sie zugeordnet werden. **
Top-Angebote
Produkte zum Begriff Fahrtkosten:
-
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
-
Was beinhalten Fahrtkosten?
Fahrtkosten beinhalten alle Ausgaben, die im Zusammenhang mit der Fortbewegung von einem Ort zum anderen entstehen. Dazu gehören Benzin- oder Dieselausgaben, Mautgebühren, Parkgebühren, öffentliche Verkehrsmittelkosten oder auch die Nutzung von Fahrdiensten wie Taxis oder Fahrdienstvermittlern. Darüber hinaus können auch Verschleiß- und Wartungskosten für das Fahrzeug sowie Versicherungsbeiträge in die Fahrtkosten einfließen. Es ist wichtig, alle diese Kosten zu berücksichtigen, um eine genaue Kalkulation der Gesamtausgaben für Fahrten durchführen zu können. **
-
Sind Fahrtkosten handwerkerleistungen?
Sind Fahrtkosten Handwerkerleistungen? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich können Fahrtkosten als Teil der Handwerkerleistungen betrachtet werden, da sie oft notwendig sind, um die Arbeiten vor Ort durchzuführen. Allerdings ist es wichtig zu beachten, dass Fahrtkosten in der Regel separat von den eigentlichen Arbeitskosten berechnet werden. Zudem können Fahrtkosten je nach Vertrag und Vereinbarung zwischen dem Handwerker und dem Kunden unterschiedlich behandelt werden. Es ist ratsam, sich vor Beginn der Arbeiten über die genaue Kostenstruktur zu informieren, um Missverständnisse zu vermeiden. **
-
Sind Fahrtkosten Reisekosten?
Sind Fahrtkosten Reisekosten? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen werden Fahrtkosten als Teil der Reisekosten betrachtet, da sie die Kosten für die Fortbewegung von einem Ort zum anderen während einer Reise umfassen. Reisekosten können jedoch auch andere Ausgaben wie Unterkunft, Verpflegung und andere damit verbundene Kosten umfassen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Erstattung von Reisekosten gelten, um festzustellen, ob Fahrtkosten in diesem Zusammenhang als Reisekosten betrachtet werden. Letztendlich hängt es von der Definition und dem Kontext ab, in dem die Begriffe verwendet werden. **
Ähnliche Suchbegriffe für Fahrtkosten
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene174,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73C50 KU73C50 BKE-I universZ f.H1050mm PV Überschuss 4polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 4-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy134,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager KU73S50 KU73S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy139,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager KU76S50 KU76S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 16qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,16mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Fahrtkosten?
Fahrtkosten beziehen sich auf die Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es mit dem Auto, öffentlichen Verkehrsmitteln oder anderen Fortbewegungsmitteln. Diese Kosten umfassen in der Regel Treibstoff, Mautgebühren, Parkgebühren, öffentliche Verkehrsmittel-Tickets oder andere Transportkosten. Fahrtkosten können sowohl für berufliche als auch für private Fahrten anfallen und sind oft ein wichtiger Faktor bei der Budgetierung von Reisen oder der Planung von Geschäftsterminen. Es ist wichtig, Fahrtkosten genau zu erfassen, um sie gegebenenfalls steuerlich geltend machen zu können oder um sie in Reisekostenabrechnungen korrekt zu dokumentieren. **
-
Wie Fahrtkosten absetzen?
Um Fahrtkosten absetzen zu können, müssen diese beruflich veranlasst sein. Dazu zählen beispielsweise Fahrten zwischen verschiedenen Arbeitsstätten, Dienstreisen oder Fahrten zu Kunden. Die Kosten können entweder mit der Entfernungspauschale von 30 Cent pro Kilometer oder tatsächlich angefallenen Kosten abgerechnet werden. Es ist wichtig, alle relevanten Belege wie Tankquittungen, Fahrkarten oder Fahrtenbuch aufzubewahren. Zudem sollten die Fahrtkosten in der Steuererklärung unter den Werbungskosten angegeben werden. **
-
Sind Fahrtkosten Einnahmen?
Sind Fahrtkosten Einnahmen? Nein, Fahrtkosten sind in der Regel Ausgaben, die entstehen, um von einem Ort zum anderen zu gelangen, sei es für geschäftliche oder private Zwecke. Sie werden normalerweise nicht als Einnahmen betrachtet, da sie kein zusätzliches Einkommen darstellen, sondern vielmehr eine notwendige Ausgabe sind. Fahrtkosten können jedoch in einigen Fällen steuerlich absetzbar sein, wenn sie im Zusammenhang mit beruflichen Tätigkeiten stehen. Insgesamt handelt es sich bei Fahrtkosten also um Ausgaben, die die finanzielle Belastung des Reisens darstellen, und nicht um Einnahmen. **
-
Sind Fahrtkosten Sachkosten?
Sind Fahrtkosten Sachkosten? Diese Frage hängt davon ab, wie Fahrtkosten definiert sind. Wenn Fahrtkosten als Kosten für die Nutzung von Transportmitteln zur Beschaffung von Waren oder Dienstleistungen betrachtet werden, könnten sie als Sachkosten angesehen werden. Andererseits könnten Fahrtkosten auch als Reisekosten betrachtet werden, die eher zu den Personalkosten gehören. Letztendlich hängt die Einordnung von Fahrtkosten als Sachkosten davon ab, wie sie im jeweiligen Kontext verwendet werden und welcher Kostenkategorie sie zugeordnet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.