Domain überproduktionen.de kaufen?
Wir ziehen mit dem Projekt
überproduktionen.de um.
Sind Sie am Kauf der Domain
überproduktionen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überproduktionen.de kaufen?
Ist Wohnrecht steuerpflichtig?
Wohnrecht an sich ist nicht steuerpflichtig, da es sich um ein Nutzungsrecht an einer Immobilie handelt und keine Einkünfte generiert. Allerdings können steuerliche Aspekte relevant werden, wenn das Wohnrecht gegen eine einmalige Zahlung erworben wird. In diesem Fall kann es zu steuerlichen Konsequenzen kommen, da es sich um eine Schenkung oder einen Verkauf handeln könnte. Es ist daher ratsam, sich vor Abschluss eines Wohnrechtsvertrags über mögliche steuerliche Auswirkungen beraten zu lassen. Letztendlich hängt die steuerliche Behandlung von Wohnrechten von den individuellen Umständen und den geltenden Steuergesetzen ab. **
Wie Wohnrecht eintragen?
Um ein Wohnrecht einzutragen, muss zunächst ein entsprechender Vertrag zwischen dem Eigentümer des Grundstücks und der Person, die das Wohnrecht erhält, geschlossen werden. Anschließend muss dieser Vertrag notariell beurkundet werden. Danach kann das Wohnrecht beim zuständigen Grundbuchamt eingetragen werden. Dafür müssen die erforderlichen Unterlagen und Gebühren eingereicht werden. Nach erfolgreicher Prüfung und Eintragung im Grundbuch ist das Wohnrecht rechtlich bindend und kann von beiden Parteien eingefordert werden. **
Ähnliche Suchbegriffe für Wohnrecht
Top-Angebote
Produkte zum Begriff Wohnrecht:
-
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
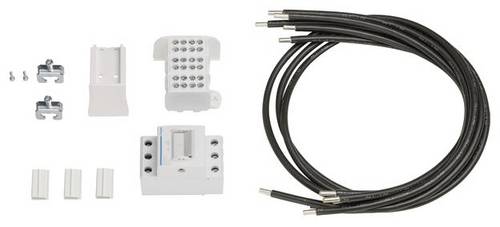
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene174,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73C50 KU73C50 BKE-I universZ f.H1050mm PV Überschuss 4polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 4-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy134,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wird Wohnrecht versteuert?
Wohnrecht an sich ist nicht steuerpflichtig. Es handelt sich um ein Nutzungsrecht an einer Immobilie, das meist durch einen Vertrag oder ein Testament geregelt wird. Allerdings können steuerliche Aspekte eine Rolle spielen, wenn es um die Übertragung oder Vererbung von Wohnrechten geht. In einigen Fällen können Schenkungs- oder Erbschaftssteuern anfallen, wenn das Wohnrecht übertragen wird. Es empfiehlt sich daher, sich vorab über die steuerlichen Konsequenzen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Gibt es ein Wohnrecht für 5 Jahre oder ein lebenslanges Wohnrecht?
Ja, es gibt sowohl ein befristetes Wohnrecht für einen bestimmten Zeitraum als auch ein lebenslanges Wohnrecht. Ein befristetes Wohnrecht kann durch einen Mietvertrag oder eine andere Vereinbarung festgelegt werden, während ein lebenslanges Wohnrecht in der Regel durch einen Vertrag oder ein Testament gewährt wird. Die genauen Bedingungen und Rechte können jedoch je nach Land und Rechtsordnung unterschiedlich sein. **
-
Kann Wohnrecht Ersessen werden?
Kann Wohnrecht ersessen werden? In einigen Ländern ist es möglich, Wohnrecht durch langjährige und ununterbrochene Nutzung eines Grundstücks zu erwerben. Dieser Prozess wird als "Ersitzung" bezeichnet. Allerdings variieren die gesetzlichen Bestimmungen von Land zu Land, und nicht überall ist es möglich, Wohnrecht auf diese Weise zu erlangen. Es ist wichtig, sich über die spezifischen Gesetze und Vorschriften in der jeweiligen Region zu informieren, um festzustellen, ob Wohnrecht ersessen werden kann. In vielen Fällen ist es ratsam, rechtlichen Rat einzuholen, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt sind. **
-
Ist Wohnrecht ein Vermächtnis?
Nein, Wohnrecht ist kein Vermächtnis. Ein Vermächtnis ist eine Verfügung im Testament, durch die einer Person ein bestimmter Vermögensvorteil zugewendet wird. Wohnrecht hingegen bezieht sich auf das Recht, in einer Immobilie zu wohnen, auch wenn man nicht der Eigentümer ist. Es handelt sich also um ein Nutzungsrecht an einer Immobilie, das unabhängig von einem Vermächtnis besteht. Wohnrecht kann auf verschiedenen rechtlichen Grundlagen beruhen, wie beispielsweise einem Mietvertrag, einer Nießbrauchseinräumung oder einer beschränkten persönlichen Dienstbarkeit. **

Ist Wohnrecht ein Erbe?
Nein, Wohnrecht ist kein Erbe. Wohnrecht ist ein gesetzlich verankertes Recht, das es einer Person ermöglicht, lebenslang in einer Immobilie zu wohnen, auch wenn sie nicht der Eigentümer ist. Es kann durch einen Vertrag, ein Testament oder gesetzliche Bestimmungen festgelegt werden. Im Falle des Todes des Wohnrechtsinhabers kann das Wohnrecht auf eine andere Person übertragen werden, aber es ist nicht automatisch Teil des Erbes. Es ist wichtig, dass die Bedingungen des Wohnrechtsvertrags klar definiert sind, um Missverständnisse und rechtliche Probleme zu vermeiden. **
Kann man Wohnrecht ersitzung?
Kann man Wohnrecht ersitzung? Wohnrecht kann nicht durch Ersitzung erlangt werden, da es sich um ein persönliches Recht handelt, das nicht über einen langen Zeitraum hinweg durch Besitz erworben werden kann. Stattdessen wird Wohnrecht in der Regel durch einen Vertrag oder eine testamentarische Verfügung gewährt. Es ist wichtig, die rechtlichen Voraussetzungen für die Einräumung von Wohnrecht zu beachten und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass das Wohnrecht gültig und rechtlich durchsetzbar ist. **
Top-Angebote
Produkte zum Begriff Wohnrecht:
-
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Wohnrecht steuerpflichtig?
Wohnrecht an sich ist nicht steuerpflichtig, da es sich um ein Nutzungsrecht an einer Immobilie handelt und keine Einkünfte generiert. Allerdings können steuerliche Aspekte relevant werden, wenn das Wohnrecht gegen eine einmalige Zahlung erworben wird. In diesem Fall kann es zu steuerlichen Konsequenzen kommen, da es sich um eine Schenkung oder einen Verkauf handeln könnte. Es ist daher ratsam, sich vor Abschluss eines Wohnrechtsvertrags über mögliche steuerliche Auswirkungen beraten zu lassen. Letztendlich hängt die steuerliche Behandlung von Wohnrechten von den individuellen Umständen und den geltenden Steuergesetzen ab. **
-
Wie Wohnrecht eintragen?
Um ein Wohnrecht einzutragen, muss zunächst ein entsprechender Vertrag zwischen dem Eigentümer des Grundstücks und der Person, die das Wohnrecht erhält, geschlossen werden. Anschließend muss dieser Vertrag notariell beurkundet werden. Danach kann das Wohnrecht beim zuständigen Grundbuchamt eingetragen werden. Dafür müssen die erforderlichen Unterlagen und Gebühren eingereicht werden. Nach erfolgreicher Prüfung und Eintragung im Grundbuch ist das Wohnrecht rechtlich bindend und kann von beiden Parteien eingefordert werden. **
-
Wird Wohnrecht versteuert?
Wohnrecht an sich ist nicht steuerpflichtig. Es handelt sich um ein Nutzungsrecht an einer Immobilie, das meist durch einen Vertrag oder ein Testament geregelt wird. Allerdings können steuerliche Aspekte eine Rolle spielen, wenn es um die Übertragung oder Vererbung von Wohnrechten geht. In einigen Fällen können Schenkungs- oder Erbschaftssteuern anfallen, wenn das Wohnrecht übertragen wird. Es empfiehlt sich daher, sich vorab über die steuerlichen Konsequenzen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Gibt es ein Wohnrecht für 5 Jahre oder ein lebenslanges Wohnrecht?
Ja, es gibt sowohl ein befristetes Wohnrecht für einen bestimmten Zeitraum als auch ein lebenslanges Wohnrecht. Ein befristetes Wohnrecht kann durch einen Mietvertrag oder eine andere Vereinbarung festgelegt werden, während ein lebenslanges Wohnrecht in der Regel durch einen Vertrag oder ein Testament gewährt wird. Die genauen Bedingungen und Rechte können jedoch je nach Land und Rechtsordnung unterschiedlich sein. **
Ähnliche Suchbegriffe für Wohnrecht
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene174,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73C50 KU73C50 BKE-I universZ f.H1050mm PV Überschuss 4polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 4-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy134,94 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager KU73S50 KU73S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy139,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager KU76S50 KU76S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 16qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,16mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Wohnrecht Ersessen werden?
Kann Wohnrecht ersessen werden? In einigen Ländern ist es möglich, Wohnrecht durch langjährige und ununterbrochene Nutzung eines Grundstücks zu erwerben. Dieser Prozess wird als "Ersitzung" bezeichnet. Allerdings variieren die gesetzlichen Bestimmungen von Land zu Land, und nicht überall ist es möglich, Wohnrecht auf diese Weise zu erlangen. Es ist wichtig, sich über die spezifischen Gesetze und Vorschriften in der jeweiligen Region zu informieren, um festzustellen, ob Wohnrecht ersessen werden kann. In vielen Fällen ist es ratsam, rechtlichen Rat einzuholen, um sicherzustellen, dass alle rechtlichen Anforderungen erfüllt sind. **
-
Ist Wohnrecht ein Vermächtnis?
Nein, Wohnrecht ist kein Vermächtnis. Ein Vermächtnis ist eine Verfügung im Testament, durch die einer Person ein bestimmter Vermögensvorteil zugewendet wird. Wohnrecht hingegen bezieht sich auf das Recht, in einer Immobilie zu wohnen, auch wenn man nicht der Eigentümer ist. Es handelt sich also um ein Nutzungsrecht an einer Immobilie, das unabhängig von einem Vermächtnis besteht. Wohnrecht kann auf verschiedenen rechtlichen Grundlagen beruhen, wie beispielsweise einem Mietvertrag, einer Nießbrauchseinräumung oder einer beschränkten persönlichen Dienstbarkeit. **
-
Ist Wohnrecht ein Erbe?
Nein, Wohnrecht ist kein Erbe. Wohnrecht ist ein gesetzlich verankertes Recht, das es einer Person ermöglicht, lebenslang in einer Immobilie zu wohnen, auch wenn sie nicht der Eigentümer ist. Es kann durch einen Vertrag, ein Testament oder gesetzliche Bestimmungen festgelegt werden. Im Falle des Todes des Wohnrechtsinhabers kann das Wohnrecht auf eine andere Person übertragen werden, aber es ist nicht automatisch Teil des Erbes. Es ist wichtig, dass die Bedingungen des Wohnrechtsvertrags klar definiert sind, um Missverständnisse und rechtliche Probleme zu vermeiden. **
-
Kann man Wohnrecht ersitzung?
Kann man Wohnrecht ersitzung? Wohnrecht kann nicht durch Ersitzung erlangt werden, da es sich um ein persönliches Recht handelt, das nicht über einen langen Zeitraum hinweg durch Besitz erworben werden kann. Stattdessen wird Wohnrecht in der Regel durch einen Vertrag oder eine testamentarische Verfügung gewährt. Es ist wichtig, die rechtlichen Voraussetzungen für die Einräumung von Wohnrecht zu beachten und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass das Wohnrecht gültig und rechtlich durchsetzbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.